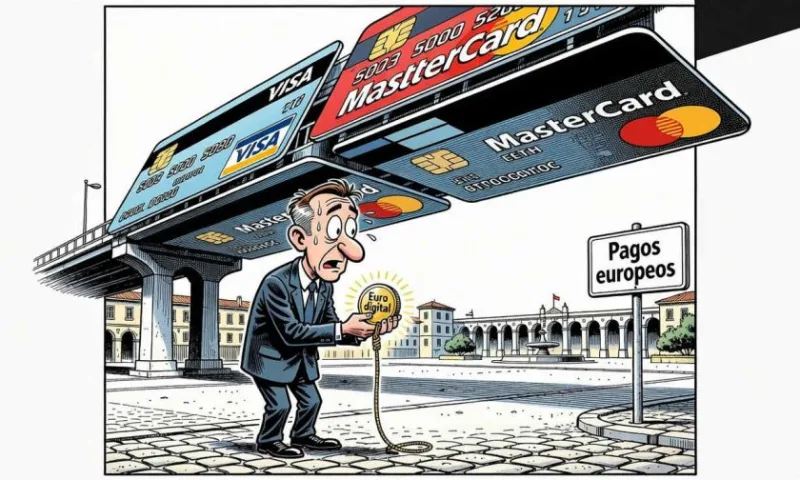
El Banco Central Europeo (BCE) avanza en su plan para introducir el euro digital como alternativa pública a los sistemas de pago dominados por Visa y Mastercard, que en 2025 concentraron el 47% del valor de las transacciones con tarjeta en la zona euro. El piloto, previsto para la segunda mitad de 2027, contará con la participación de 36 empresas financieras, entre ellas Deutsche Bank, Revolut, Adyen y UniCredit.
Autonomía estratégica en los pagos europeos
El proyecto busca reducir la dependencia de infraestructuras extranjeras, un tema que ganó impulso en junio cuando la comisión de asuntos económicos del Parlamento Europeo votó 43 a 14 a favor de respaldar la iniciativa. Gilles Boyer, miembro francés de esa comisión, advirtió que los sistemas de pago no son neutrales y que Europa ha recibido señales claras sobre los riesgos de depender de redes estadounidenses.
El euro digital sería una forma electrónica de dinero del banco central, diseñada para complementar el efectivo y ofrecer una opción gratuita y universal, tanto en transacciones presenciales como en línea. Según el BCE, 15 de los 21 países que usan el euro carecen de una solución digital doméstica, y ningún sistema europeo actual funciona de manera fluida en todo el bloque.
La preocupación por la dependencia se agrava ante la posibilidad de interrupciones del servicio o restricciones políticas. Radi El Haj, director ejecutivo de RS2, empresa participante en el piloto, destacó que Europa no podría reemplazar de inmediato las redes actuales si una dejara de operar en la región. Esta inquietud creció durante la presidencia de Donald Trump, cuya administración intensificó el uso de sanciones financieras como herramienta de política exterior.
Costos y desafíos para comercios y bancos
El retroceso del efectivo añade urgencia al proyecto: según el BCE, la proporción de empresas de la zona euro que no aceptan efectivo se triplicó en los últimos tres años, alcanzando el 12%. Además, los pagos sin efectivo en la región sumaron € 233,8 billones en 2025, lo que subraya el peso creciente de la infraestructura digital.
Para los comerciantes, el euro digital podría eliminar las comisiones de intercambio y permitir liquidaciones al instante. En mayo de 2025, organizaciones comerciales que representan a empresas como Amazon, Carrefour, H&M e Ikea solicitaron a la Comisión Europea que actuara frente a las comisiones de Visa y Mastercard, que aumentaron un 33,9% entre 2018 y 2022.
Sin embargo, el proyecto enfrenta obstáculos. El BCE estima costos de implementación de € 1.300 millones y gastos operativos anuales de € 300 millones, mientras que los bancos podrían incurrir en costos adicionales de entre € 4.000 y € 6.000 millones durante cuatro años. Pierre-Antoine Vacheron, director ejecutivo de Worldline, señaló que el verdadero desafío será lograr un uso cotidiano amplio.
El euro digital también deberá competir con alternativas privadas ya consolidadas. Wero, una billetera respaldada por bancos como BNP Paribas, Commerzbank y Rabobank, ya cuenta con 50 millones de usuarios y podría consolidarse como un sistema europeo omnicanal antes de la emisión del euro digital.
Adopción incierta y competidores emergentes
Los bancos podrían recuperar parte de sus gastos cobrando a los comercios por procesar transacciones, pero esto reproduce el modelo de comisiones que el proyecto busca evitar. Además, temen que los clientes trasladen depósitos a billeteras digitales del BCE en lugar de mantenerlos en cuentas remuneradas.
El euro digital no llegará a un mercado vacío. Las stablecoins vinculadas a monedas fiduciarias ya ganan terreno, y las respaldadas en dólares podrían ampliar la influencia financiera de Estados Unidos. En 2025, el mercado de stablecoins procesó alrededor de USD $33 billones en transacciones. Jacob Rider, director sénior de programas de Projective Group, advirtió que, para 2029, la preocupación europea podría haber pasado de las redes de tarjetas a la expansión del dinero digital privado en dólares.
El BCE insiste en que el objetivo no es reemplazar las opciones existentes, sino ofrecer una infraestructura pública disponible en toda la zona euro. El resultado dependerá de que la promesa de menores costos, aceptación amplia y pagos resilientes se traduzca en una experiencia útil para la vida diaria.