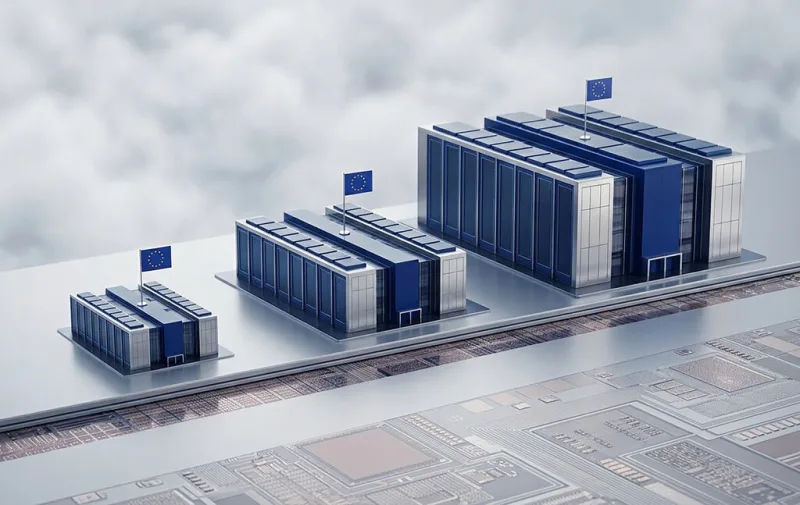
Europa se enfrenta a un desafío clave en su ambición por expandir su infraestructura digital: aunque la Comisión Europea propone triplicar la capacidad de sus centros de datos en los próximos cinco a siete años para cubrir las demandas de inteligencia artificial, servicios en la nube y cargas de trabajo intensivas, la mayoría de las tecnologías que los sostienen dependen de empresas fuera de la Unión.
Una dependencia que abarca toda la cadena tecnológica
Según cálculos de GEA y DECISION, las empresas con sede en la Unión Europea capturan apenas el 6% del mercado de semiconductores para centros de datos, el 7% de la fabricación y ensamblaje de servidores y el 8% del valor asociado a la infraestructura en la nube. Esto significa que la gran mayoría del valor generado por estas capas tecnológicas queda en manos de firmas extranjeras.
La dependencia no se limita a un solo eslabón. Asia oriental domina la fabricación avanzada de semiconductores, mientras que el diseño de chips y el mercado de servidores están liderados por empresas estadounidenses. Aunque Europa conserva fortalezas, como la neerlandesa ASML —único fabricante mundial de sistemas de litografía EUV, esenciales para los chips más avanzados—, el ritmo de crecimiento es desigual: desde 2021, la demanda europea de servidores ha crecido un 36% anual, frente al 20% de la fabricación dentro de la UE.
El riesgo en servicios esenciales y las propuestas de Bruselas
La dependencia se vuelve más crítica cuando afecta a servicios esenciales. La Comisión Europea citó el intento de adquisición de Solvinity, proveedor de infraestructura para la administración neerlandesa, por parte de Kyndryl. El Gobierno de Países Bajos bloqueó la operación en mayo de 2026 tras evaluar su impacto en el interés público, la autonomía digital y la protección de infraestructuras críticas.
Para corregir este desequilibrio, Bruselas propone el Cloud and AI Development Act (CADA) y el Chips Act 2.0 como herramientas complementarias. El primero busca facilitar el despliegue de mayor capacidad de computación, mientras que el segundo apunta a reforzar el diseño, la fabricación y la cadena de suministro de semiconductores dentro de la UE. El objetivo no es aislar el mercado, sino reducir una dependencia que hoy atraviesa varias de sus capas fundamentales.