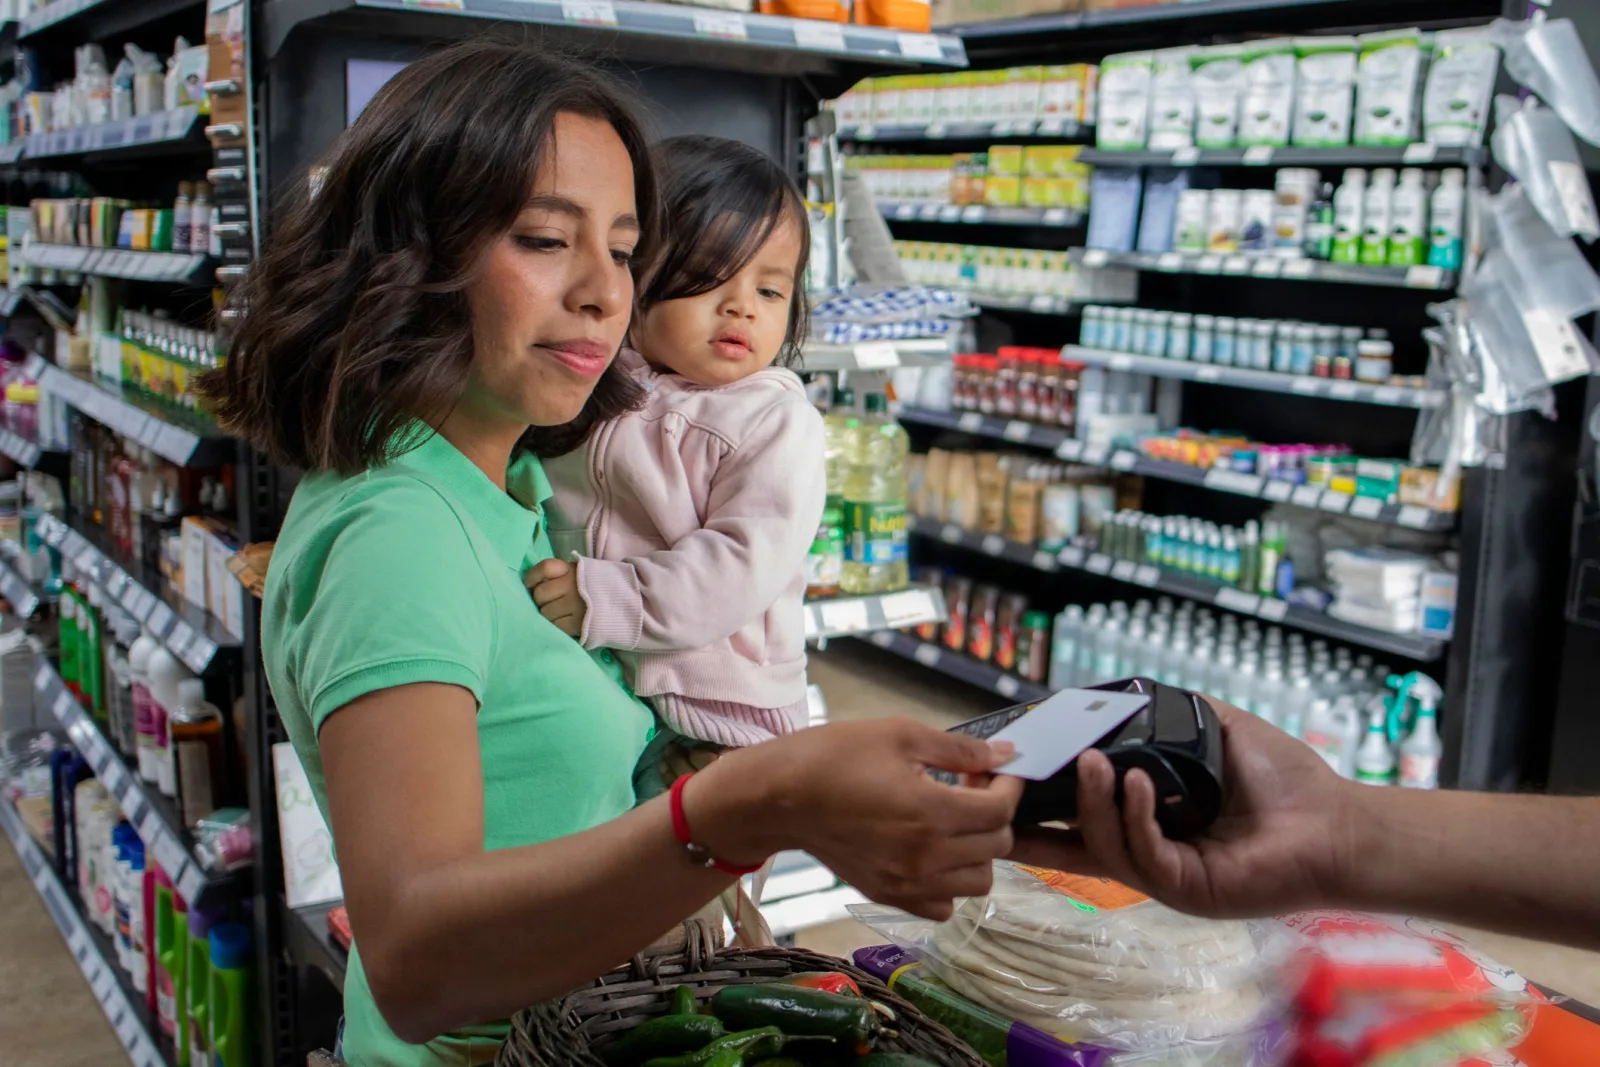
La Ley de Economía Digital para Pagos Digitales y Electrónicos ya está vigente en México y abre una nueva etapa para los cobros en comercios, trámites y servicios públicos. La norma, impulsada en septiembre por Claudia Sheinbaum, busca ampliar el uso de tarjetas, transferencias bancarias, domiciliaciones, códigos QR y tecnología NFC, pero ha encendido alertas sobre su posible choque con la Constitución y sus efectos sobre quienes siguen fuera del sistema financiero formal.
Qué cambia la nueva ley
El texto establece que la CURP digital deberá ser aceptada como mecanismo válido para acreditar identidad al contratar servicios financieros por vías electrónicas, aunque también deja abierta la posibilidad de usar otros documentos oficiales. Además, crea el Expediente Digital Ciudadano, un repositorio para facilitar el acceso de instituciones financieras a documentos e información digital de las personas, siempre con autorización previa.
La ley también faculta a la Secretaría de Hacienda y Crédito Público para definir los sectores estratégicos o actividades relevantes en los que los pagos digitales y electrónicos serán la única forma de liquidar operaciones. Ese punto quedó abierto: el anuncio no detalló aún cuáles serán esos ámbitos ni con qué reglas operarán. La dependencia tiene 15 días para fijar esos criterios.
Entre las obligaciones previstas, las autoridades de los tres órdenes de gobierno deberán adoptar medios de pago electrónicos para trámites y servicios, mientras que proveedores de bienes y servicios podrán incorporarlos a sus operaciones. Tanto dependencias públicas como establecimientos deberán habilitar infraestructura, informar opciones de pago y prever contingencias para cuando falle la recepción digital.
Las críticas por exclusión y constitucionalidad
Las objeciones no se han hecho esperar. En un reporte de Banamex, la entidad advirtió que la ley podría profundizar la exclusión si no se resuelven los bajos niveles de bancarización, las brechas de conectividad, las limitaciones de capacidades digitales y la desconfianza de los usuarios. Para ese banco, el efectivo sigue siendo el principal instrumento de pago en el país.
La entidad sostuvo que disponer de infraestructura no garantiza su adopción y que la efectividad de la ley dependerá de cerrar la brecha entre el acceso formal a los instrumentos financieros y su uso cotidiano, en especial entre micro negocios, trabajadores informales y zonas con menor conectividad.
También han surgido cuestionamientos jurídicos. Juvenal Lobato Díaz, catedrático de Derecho Constitucional de la Universidad Nacional Autónoma de México (UNAM), dijo en entrevista con Expansión que la ley delega a una autoridad administrativa la facultad de decidir qué sectores deberán aceptar solo pagos digitales, sin criterios suficientemente precisos. A su juicio, eso abre un debate sobre si esa atribución corresponde al Congreso.
En la misma línea, un seminario de la UNAM sobre la iniciativa concluyó que los pagos electrónicos pueden favorecer el acceso al crédito formal y el registro de transacciones, pero dependen de factores como costos de operación, conectividad, servicios bancarios y requisitos administrativos. En esa discusión, Lorena Rodríguez León, directora de la Facultad de Economía de la UNAM, advirtió además sobre riesgos para la privacidad y la autonomía financiera de los usuarios. La UNAM organizó ese análisis el 3 de noviembre.
De acuerdo con cálculos del Banco de México correspondientes a 2025, publicados el mes pasado, el 98% de la población mexicana usa billetes y monedas para sus gastos diarios. Con ese dato como telón de fondo, el debate ahora se concentra en los lineamientos que expedirá Hacienda y en si la transición forzada al pago digital podrá hacerse sin dejar a más personas fuera del circuito económico.