Franklin Templeton busca definición de la SEC sobre fondos tokenizados
La firma pidió precisión regulatoria sobre cómo aplicar la Ley de 1940 a fondos y ETF tokenizados. La SEC aún no ha definido si hará lugar a las exenciones solicitadas.
Por Danilo Villasmil Ocando··Actualizado hace 43 min
Franklin Templeton acudió al Grupo de Trabajo de Cripto de la Comisión de Valores y Bolsa de Estados Unidos para pedir claridad sobre la negociación de fondos tokenizados y su encaje con la Ley de Compañías de Inversión de 1940.
El planteamiento quedó recogido en el memorando de la reunión, que detalla las dudas elevadas por representantes de la firma, pero no una decisión final de la agencia.
Dudas sobre fondos del mercado monetario y ETF tokenizados
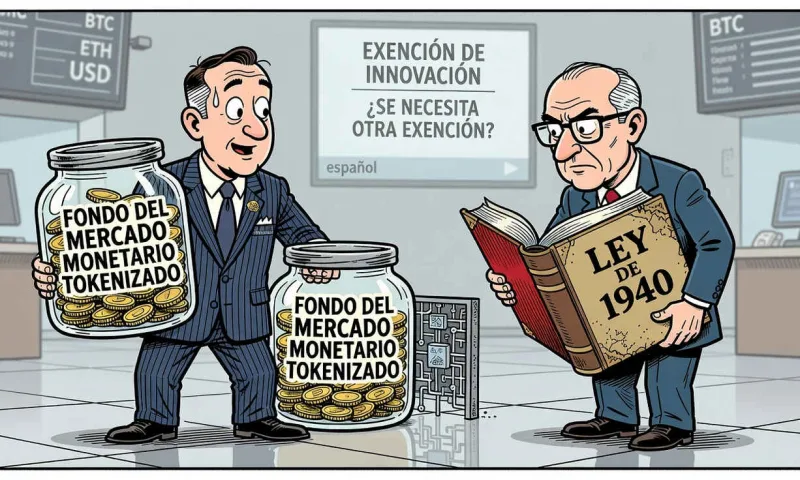
Según el memorando, la empresa preguntó si necesita una exención de las secciones 22(d) y 22(c)-1 de la Ley de 1940 para que las acciones de un fondo del mercado monetario tokenizado puedan negociarse en un recinto de valores tokenizados.
También consultó si un proveedor de liquidez podría cobrar una tarifa por sus servicios en ese entorno sin requerir otra exención. En paralelo, planteó preguntas sobre ETF tokenizados del National Market System y sobre si sus acciones necesitarían un permiso similar para negociarse en un recinto de valores tokenizados frente a otros activos tokenizados.
La exención de innovación y sus límites
La agenda también incluyó dudas sobre si hace falta una exención adicional porque un recinto de valores tokenizados no es una bolsa de valores nacional. La firma buscó saber, además, cómo encajan las participaciones de un pool de liquidez y si ese vehículo podría ser considerado una empresa de inversión bajo las leyes de valores de 1933 y 1934.
El memorando indica que en agosto la División de Gestión de Inversiones de la SEC emitió una carta de no acción para que ciertos fondos afiliados a Franklin Templeton invirtieran en el OnChain Fund mediante billeteras blockchain controladas por el agente de transferencia, con condiciones para proteger los registros de propiedad y los activos.
En septiembre, la SEC anunció una exención de innovación temporal y condicionada bajo la Ley de Intercambio de Valores de 1934. Esa medida facilita la negociación de acciones tokenizadas del National Market System en un entorno autorizado, pero no elimina de forma automática los requisitos de la Ley de 1940 que pueden aplicar a fondos mutuos, ETF y fondos del mercado monetario.
Por ahora, el documento solo deja constancia de las preguntas planteadas por Franklin Templeton y no señala que la SEC haya concedido las exenciones solicitadas ni que haya fijado una interpretación definitiva.