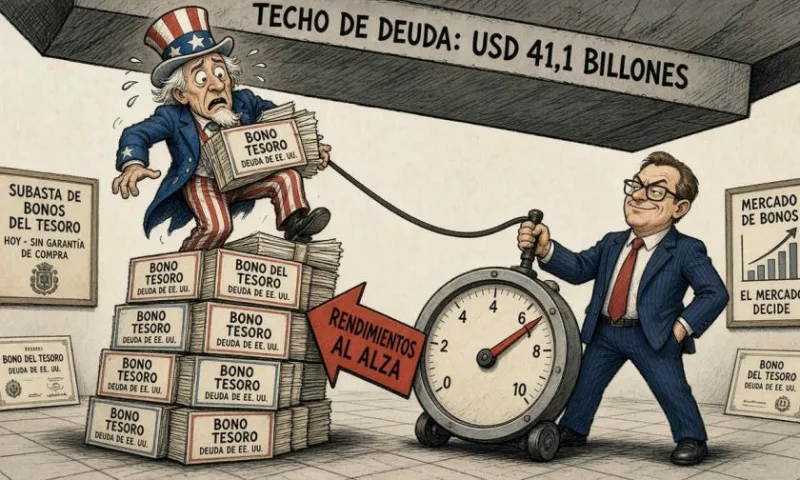
El encarecimiento del financiamiento y la cercanía de un nuevo límite de deuda vuelven más vulnerable la trayectoria fiscal de Estados Unidos frente a los cambios del mercado de bonos. Scope Ratings mantuvo la calificación soberana del país en AA- y una perspectiva estable, pero advirtió que los pagos de intereses y la falta de reformas podrían agravar los déficits durante los próximos años.
La alerta llega mientras los rendimientos de los bonos del Tesoro a 10 años superan el 5%. El País informó que el rendimiento alcanzó el 5,25% el 30 de septiembre, mientras que Trading Economics lo situó en 5,28% el 2 de octubre. Por separado, un reporte de GBM indicó que el déficit presupuestario acumulado hasta agosto rondaba los USD 1,97 billones.
Calificación estable, pero con presión fiscal creciente
Scope mantuvo a Estados Unidos en AA-, una nota tres escalones por debajo de la máxima y dos por debajo de las calificaciones AA+ que asignan Moody’s, Fitch y S&P Global Ratings. La agencia europea conservó además una perspectiva estable, lo que no elimina las preocupaciones sobre la evolución de las cuentas públicas ni equivale a una garantía de que las condiciones de financiamiento permanecerán favorables.
La evaluación también reconoce fortalezas que sostienen la posición crediticia del país: una economía potente, el dólar como moneda de reserva mundial, instituciones sólidas como la Reserva Federal y mercados de capital profundos y líquidos. Estos factores ofrecen ventajas relevantes para financiar al gobierno, aunque Scope considera que no bastan por sí solos para neutralizar el deterioro que anticipa en las cuentas fiscales.
Entre las causas señaladas figuran las presiones estructurales de gasto y una voluntad política limitada para emprender reformas fiscales. Scope estima que el déficit primario, que excluye los pagos de intereses, se mantendrá prácticamente estable alrededor del 3,5% del producto interno bruto; por eso, el aumento de los costos financieros tendría un peso central en el empeoramiento del déficit total.
La agencia advirtió que una factura de intereses cada vez mayor reduce el margen del gobierno para responder a futuros choques económicos o financieros. Sin un crecimiento económico más fuerte o un ajuste fiscal sustancial, la carga de deuda del gobierno general se acercaría al 160% del PIB para 2036, una trayectoria que Scope describió como insostenible a mediano plazo y más expuesta a cambios en el ánimo de los inversionistas y en las condiciones de financiamiento.
Rendimientos altos elevan la factura del endeudamiento
Los reportes citados situaron el rendimiento del Tesoro a 10 años entre 5,25% y 5,28% en las fechas indicadas. El borrador comparaba un rendimiento de 5,27% con las referencias que la Oficina de Presupuesto del Congreso (CBO) proyecta para periodos posteriores: 4,3% entre 2028 y 2031, y 4,4% entre 2032 y 2036. La comparación no implica que esos pronósticos determinen el costo exacto de cada emisión, pero muestra cómo un nivel de tasas más alto puede cambiar las perspectivas presupuestarias frente a los supuestos de largo plazo.
El CRFB calculó que, si los rendimientos permanecieran cerca de un punto porcentual por encima de las previsiones de la CBO, la deuda acumularía alrededor de USD 3,5 billones adicionales durante la próxima década. El mecanismo es directo: el gobierno debe pagar más al emitir deuda nueva y al refinanciar obligaciones que vencen, por lo que los intereses compiten con otros gastos dentro del presupuesto federal.
El déficit presupuestario acumulado hasta agosto de 2026 rondó los USD 1,97 billones, según el reporte de GBM. Al tratarse de un dato de los primeros once meses del año fiscal, no debe presentarse como la cifra definitiva del ejercicio ni como un cierre anual.
El CRFB advirtió que los pagos de intereses representan una presión creciente sobre el presupuesto. La organización sostuvo que ahora espera intereses mucho más altos e ingresos arancelarios menores en el futuro, una combinación que, a su juicio, podría llevar los déficits y la deuda muy por encima de las proyecciones de la CBO.
Vencimientos cortos y techo de deuda añaden incertidumbre
Estados Unidos ha desplazado parte de su financiamiento hacia vencimientos más cortos y se ha alejado de bonos de largo plazo, que suelen implicar tasas más altas. Scott Bessent continuó una estrategia iniciada durante la administración Biden y luego la reforzó con recompras que implican emitir más deuda de corto plazo para retirar títulos de vencimiento largo.
Esta composición puede reducir ciertos costos en el momento de emitir deuda, pero también hace que una porción mayor de las obligaciones deba renovarse en plazos más cercanos. Cuando los rendimientos suben, refinanciar esos vencimientos puede resultar más caro, de modo que la estrategia deja las cuentas públicas más sensibles a las condiciones del mercado en el momento de cada nueva operación.
También cambió el perfil de quienes participan en el mercado del Tesoro, valorado en USD 32 billones. Los fondos de cobertura sensibles a los precios tienen un papel más importante, mientras los bancos centrales extranjeros, considerados tenedores más estables de la deuda estadounidense, han perdido terreno; Scope vinculó esa transformación con una mayor volatilidad.
En conjunto, las tasas altas y la renovación frecuente de deuda exponen al gobierno a variaciones más rápidas en sus costos de financiamiento. La advertencia de Scope es que esa exposición se suma a déficits primarios persistentes y a una factura de intereses creciente, por lo que un cambio en las condiciones del mercado podría complicar la gestión fiscal incluso antes de que el país enfrente un vencimiento de deuda específico.
Scope espera que el límite de deuda vigente, fijado en USD 41,1 billones, se alcance a comienzos de 2027. Cuando llega a ese umbral, el Departamento del Tesoro puede recurrir durante varios meses a medidas extraordinarias para evitar que el gobierno incumpla sus obligaciones, pero el Congreso debe intervenir en algún momento para elevar o suspender el límite.
El escenario base de Scope supone que los responsables políticos finalmente acordarán elevar o suspender el techo, aunque la agencia advirtió que el panorama posterior a las elecciones de medio mandato podría aumentar el riesgo de un bloqueo partidista prolongado. La posibilidad de un acuerdo no elimina la incertidumbre sobre el proceso ni el efecto que una disputa política podría tener sobre la confianza del mercado.
La agencia señaló además que los episodios repetidos alrededor del techo de deuda evidencian debilidades de gobernanza fiscal y provocan volatilidad periódica en los mercados. En un contexto en que la deuda debe refinanciarse con rendimientos elevados y los intereses absorben una parte cada vez mayor del presupuesto, esos episodios pueden reforzar la preocupación de los inversionistas por las condiciones futuras de financiamiento.
El reto, por tanto, no se limita a superar el próximo límite legal: también incluye contener el crecimiento de la deuda y reducir la sensibilidad del presupuesto a las tasas. Scope sostiene que un crecimiento económico más fuerte o un ajuste fiscal sustancial ayudarían a cambiar la trayectoria, mientras el CRFB advierte que intereses mayores e ingresos arancelarios menores podrían ampliar los déficits respecto de las proyecciones oficiales.