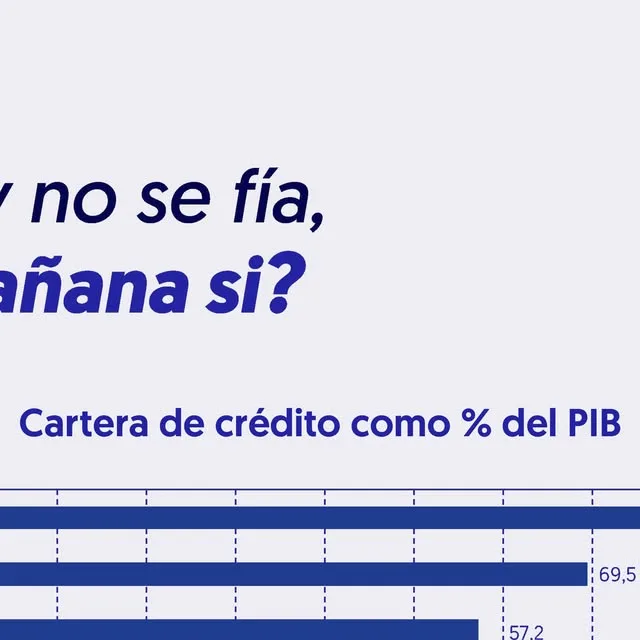
El sistema bancario venezolano mantiene una capacidad de financiamiento limitada, con una cartera de crédito que apenas representa el 3,4 % del Producto Interno Bruto (PIB). Este indicador, según un informe de la firma Ecoanalítica, sitúa al país en una posición de desventaja frente a sus pares latinoamericanos, donde la intermediación financiera juega un rol activo en el desarrollo económico.
Al momento de esta publicación, el dólar paralelo se cotizaba en 1.032,07 Bs y la tasa oficial del BCV en 880,12 Bs, según Precio Dólar Paralelo.
La brecha regional es notable al contrastar las cifras locales con mercados vecinos. Mientras en Chile la cartera crediticia alcanza el 75,3 % del PIB, en Panamá se ubica en 69,5 % y en Colombia llega al 46,1 %. Este rezago es atribuido por los analistas a la alta inmovilización de depósitos impuesta por el encaje legal, que ronda el 73 %.
Impacto del encaje legal y sanciones del BCV
La exigencia regulatoria de inmovilizar la mayor parte de los depósitos resta liquidez al sistema, impidiendo que las entidades financieras apalanquen el consumo y la inversión. A esta restricción se suma el endurecimiento de las sanciones fijadas por el Banco Central de Venezuela ante fallas de encaje, cuyo recargo por déficit fue elevado del 48,8 % al 144 %.
La normativa vigente contempla además penalizaciones adicionales de hasta cuatro puntos porcentuales según la frecuencia de los incumplimientos en lapsos de ocho a 30 días, lo que presiona al alza las tasas de interés y eleva los costos operativos para la banca. Ver esta publicación en Instagram
Perspectivas para la recuperación del sector
Pese al complejo panorama, la firma destaca que la disparidad regional evidencia un potencial de expansión significativo. La recuperación del sector, no obstante, está condicionada a reformas estructurales que incluyan la flexibilización del encaje legal, la sostenibilidad en las tasas de interés y la autorización para otorgar préstamos directos utilizando depósitos en divisas.