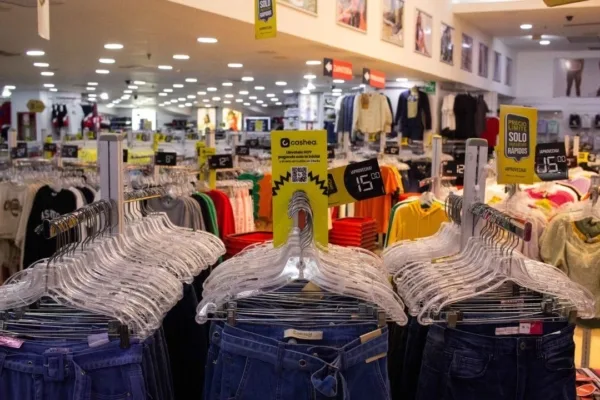
El mercado venezolano registra una dinamización en el sector comercial que no refleja un incremento estructural en el ingreso disponible de los hogares. Diversos análisis apuntan a que la aparente bonanza en el consumo responde fundamentalmente a la adopción de herramientas de financiamiento a corto plazo.
Las transacciones comerciales con aplicaciones que permiten adquirir productos y cancelar posteriormente han transformado la dinámica en los establecimientos. De acuerdo con cifras de la Asociación Nacional de Supermercados y Autoservicios (ANSA), las compras en estos locales han registrado un incremento de hasta un 50%, mientras que el flujo de personas aumentó en un 30%.
Flexibilidad de pagos y no mejora salarial
El uso extendido de esquemas de pago fraccionado permite cubrir necesidades cotidianas mediante plazos cortos, lo que reduce la fricción entre la necesidad de adquirir bienes y la disponibilidad inmediata de liquidez. No obstante, economistas e informes sectoriales advierten que esta facilidad no equivale a una expansión de la capacidad real de compra de los ciudadanos.
La operatoria de estos mecanismos facilita la incorporación de segmentos poblacionales excluidos históricamente del crédito bancario tradicional. Pese a ello, la estructura de ingresos permanece sujeta a fuertes restricciones y volatilidad, lo que condiciona la sostenibilidad de cualquier repunte en la demanda.
Nuevos perfiles de consumo
El comportamiento de los compradores se divide en categorías orientadas a la optimización de recursos, con una marcada priorización de productos esenciales. Este escenario evidencia que el incremento en la frecuencia de visitas a los comercios responde a estrategias de supervivencia financiera y adaptación ante la escasez de liquidez, más que a una mejoría sustancial en el bienestar económico de los hogares.