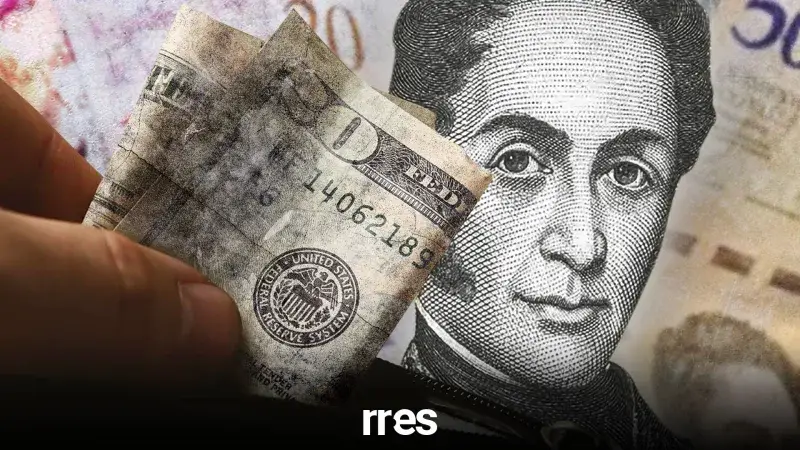
El crédito bancario en Venezuela mantiene un alcance muy limitado para las empresas y los consumidores, y las recientes condiciones fijadas por el Banco Central de Venezuela amenazan con reducir aún más este espacio. El sistema bancario cerró julio con una cartera crediticia cercana a los 4.000 millones de dólares, lo que equivale a un 3,6 % del PIB, una cifra muy distante del 39,5 % que representaba el crédito interno al sector privado en 2014, de acuerdo con registros de organismos multilaterales y estimaciones de firmas privadas.
Al momento de esta publicación, el dólar paralelo se cotizaba en 958,26 Bs y la tasa oficial del BCV en 857,01 Bs, según Precio Dólar Paralelo.
En este escenario, el incremento de la tasa mínima para los créditos comerciales y microcréditos en bolívares expresados en Unidades de Valor de Crédito subió de 13 % a 16 % anual. Esta modificación se suma al aumento en la remuneración de los depósitos con el propósito declarado por la autoridad monetaria de fortalecer la efectividad de la política cambiaria y estabilizar los precios mediante un rol más activo de las tasas de interés.
Impacto restrictivo sobre la intermediación
Desde el pasado 15 de septiembre, las cuentas corrientes reciben una remuneración mínima de 10 % anual, al tiempo que los depósitos de ahorro pasaron a un mínimo de 42 % y los de plazo fijo a 46 %. Expertos en materia económica coinciden en que estas directrices impulsan el ahorro pero encarecen de forma notable el financiamiento disponible.
Para el sector industrial, la falta de financiamiento constituyó un freno operativo previo a estas resoluciones. La encuesta de Conindustria correspondiente al primer semestre indicó que el 45 % de los industriales consideró la escasez de recursos como un factor limitante para la producción, viéndose obligados a depender de capital propio y aportes de socios.
Restricciones para consumidores y empresas
En el ámbito del consumo, la tasa máxima de las tarjetas de crédito se mantiene en 60 % anual. No obstante, las nuevas condiciones financieras repercutirán directamente en la aprobación de montos, plazos y requisitos más rigurosos por parte de la banca comercial.
De esta manera, el propósito oficial de contener la inflación mediante el encarecimiento monetario choca con las necesidades de una economía real que requiere recursos frescos para operar, invertir y expandir sus operaciones.