Caracas. El crédito bancario en Venezuela atraviesa una contracción histórica marcada por la imposición de un encaje legal del 73 % sobre el total de las obligaciones netas en moneda nacional, una medida instrumentada por el Banco Central de Venezuela (BCV) desde febrero de 2022 que retiene la mayor parte del capital depositado en las entidades financieras del país.
Al momento de esta publicación, el dólar paralelo se cotizaba en 962,35 Bs y la tasa oficial del BCV en 852,42 Bs, según Precio Dólar Paralelo.
Mientras que en economías estables este porcentaje ronda el 10 % para dinamizar el consumo y la producción, la asfixia del financiamiento tradicional ha propiciado el surgimiento de alternativas parabancarias y aplicaciones digitales de pago fraccionado.
Claves
- —El encaje legal del 73 % inmoviliza la mayor parte de los depósitos bancarios, limitando severamente la capacidad de otorgar préstamos.
- —Aplicaciones como Cashea, Listo, Krece o Rapikom han cubierto el espacio del crédito tradicional y servido como herramienta de educación financiera.
- —La morosidad en estas plataformas digitales se ubica en niveles bajos, situándose en el 1,5 % en el caso de Cashea frente a una proyección inicial del 10 %.
- —Reactivar el financiamiento formal exige reducir el encaje, otorgar incentivos fiscales y ordenar la macroeconomía.
El auge del pago fraccionado frente a la asfixia bancaria
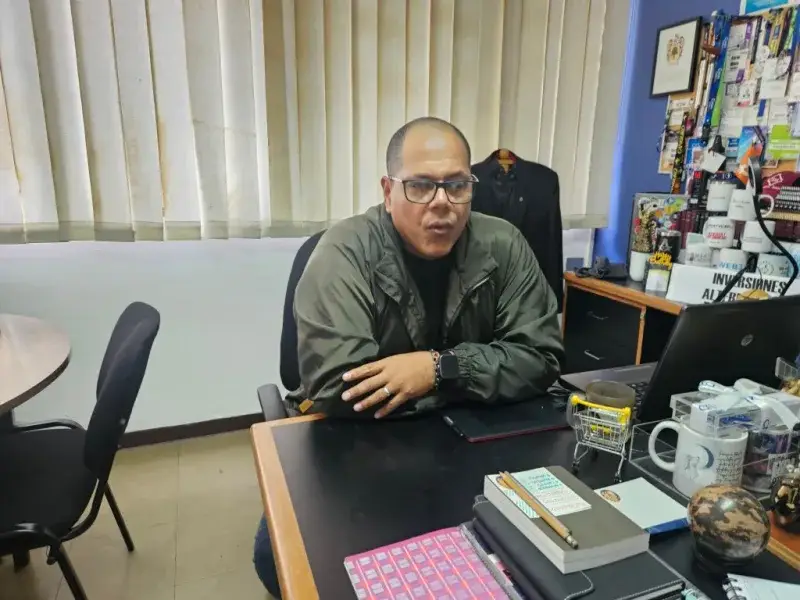
El docente del Instituto de Estudios Superiores de Administración (IESA) y de la Universidad Metropolitana (Unimet), Aarón Olmos, explicó que las economías crecen impulsadas por el ahorro, la inversión y el crédito. Sin embargo, ante la insuficiencia del 27 % de bolívares restantes en la banca tras la aplicación del encaje, los ciudadanos han encontrado en las plataformas de pago en cuotas una vía de acceso al consumo.
El especialista señaló que ninguna otra herramienta ha funcionado tanto para impartir educación financiera como estas aplicaciones que permiten comprar hoy y pagar en cuotas. Destacó además que el venezolano ha demostrado ser un pagador responsable, reflejado en tasas de morosidad sumamente reducidas en comparación con las estimaciones iniciales del mercado.
La convivencia de los instrumentos financieros
De acuerdo con el análisis del profesor universitario, en la medida en que la autoridad monetaria flexibilice el encaje y la banca recupere sus productos habituales como tarjetas de crédito y financiamiento para consumo, los ciudadanos no reemplazarán un sistema por otro, sino que ambos modelos convivirán dentro de la dinámica de los hogares.
Olmos advirtió sobre los riesgos del sobreendeudamiento, el uso inadecuado de avances de efectivo para cubrir cuotas y la práctica de alquilar cuentas en aplicaciones digitales, lo que puede deteriorar el historial crediticio personal. Para reactivar verdaderamente el crédito en el país, concluyó, se requiere un conjunto de decisiones que incluyan la reducción del costo del dinero, incentivos fiscales para el sector empresarial frente a una alta carga tributaria y la seguridad jurídica indispensable para atraer nuevas inversiones.