La operación por USD 17.000 millones pone bajo la lupa los vínculos entre fondos y consejos empresariales en Silicon Valley. Reguladores aún deben revisar el acuerdo.
DoorDash acordó comprar Instacart por USD 17.000 millones en una operación que volvió a abrir el debate antimonopolio en Estados Unidos, no solo por la unión de dos rivales del reparto, sino por los vínculos entre sus consejos de administración y Sequoia Capital.
La transacción, anunciada por USD 65 por acción, implica una prima de 26% frente al cierre de Instacart del 22 de octubre de 2026. El consejo de Instacart aprobó la operación por unanimidad, pero todavía faltan el voto de los accionistas y las autorizaciones regulatorias, incluidas las de Canadá e Israel. Las compañías esperan cerrar el acuerdo a finales de 2027 o en la primera mitad de 2028.
Sequoia Capital queda en el centro del escrutinio
El interés de los reguladores no se limita al tamaño de la operación. Alfred Lin, socio de Sequoia Capital, integra el consejo de DoorDash, mientras Ravi Gupta, también socio de esa firma, es director independiente principal de Instacart. Especialistas en competencia señalan que estos vínculos pueden enfriar la rivalidad entre empresas que compiten, aun sin coordinación explícita.
Mark Lemley, profesor de derecho de Stanford, advirtió que los directores tienen deberes fiduciarios con las compañías donde se sientan, y que eso puede llevarlos a evitar decisiones que perjudiquen a la otra empresa. Según su análisis, esa situación puede incluso favorecer una fusión que elimine la competencia, aunque no la presenta como prueba de una conducta concreta en este caso.
La operación ya había aparecido en conversaciones en 2021, pero entonces se frenó por preocupaciones antimonopolio. Fortune citó a Reuters al informar que el Departamento de Justicia de Estados Unidos revisaría la fusión, mientras la Comisión Federal de Comercio evitó comentar si también la examinaba.
Un problema que va más allá de esta compra
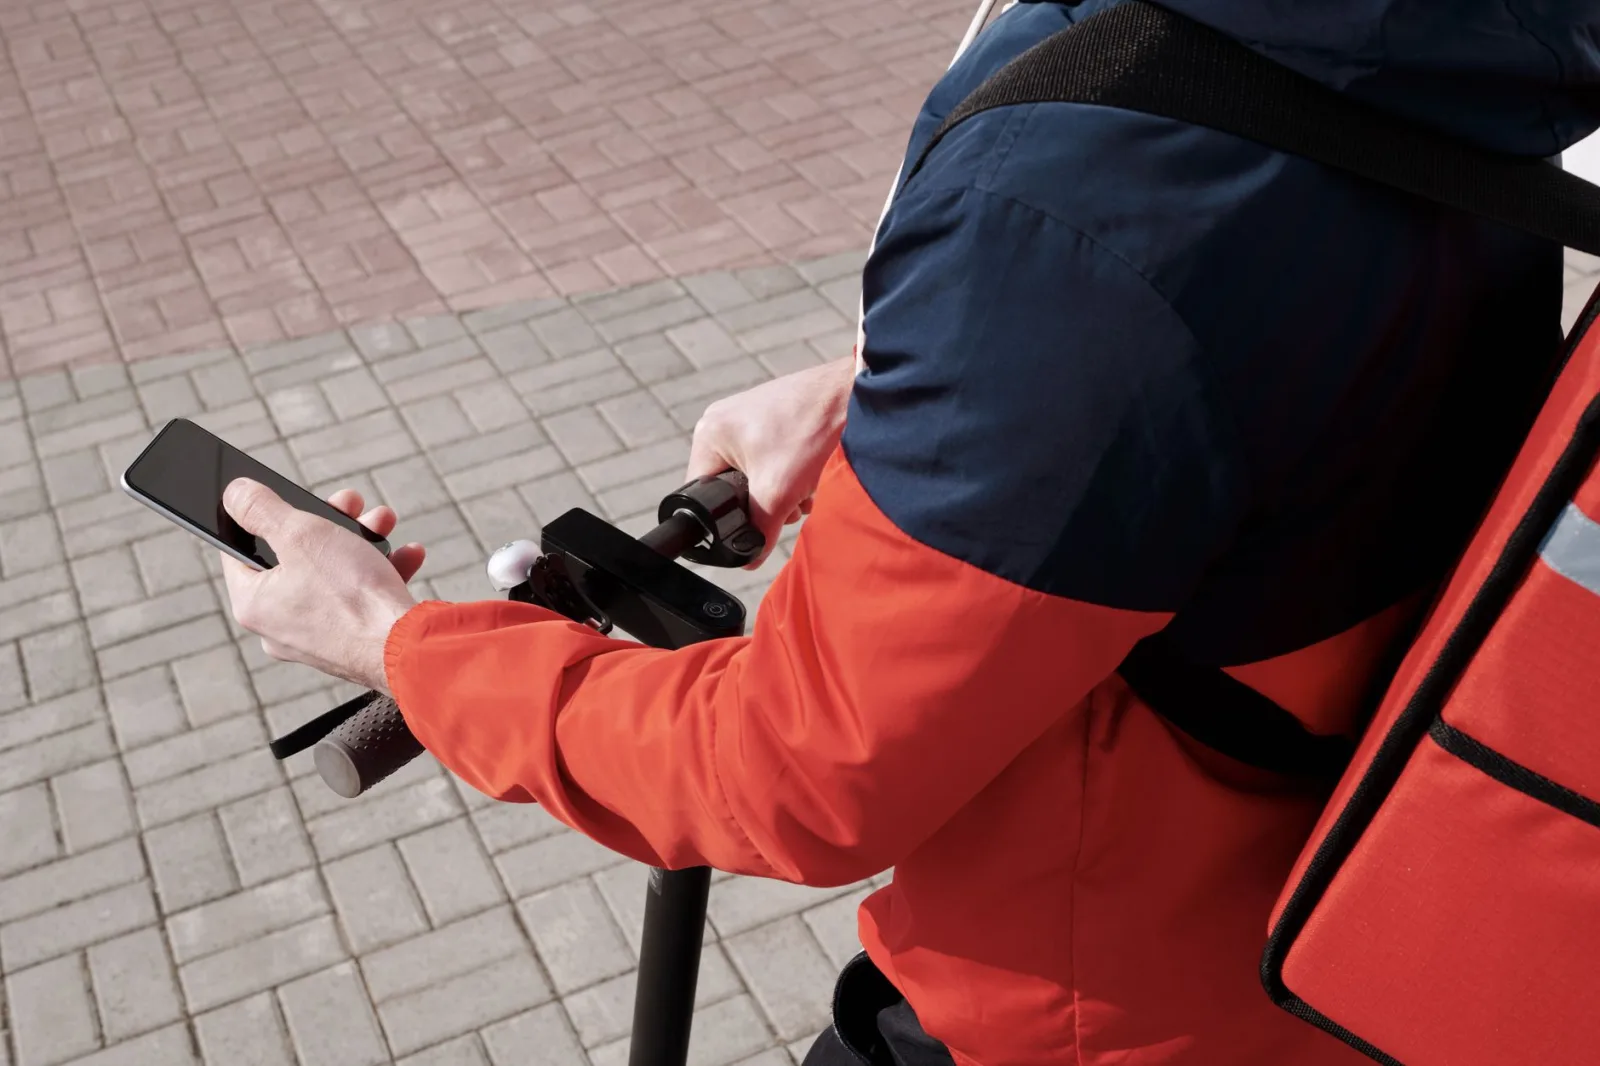
La cercanía entre DoorDash e Instacart también se expresa en sus negocios. Instacart identifica a DoorDash como rival en su informe anual, y DoorDash incluyó a Instacart entre las compañías comparables para evaluar la remuneración de sus ejecutivos entre 2021 y julio de 2025. DoorDash amplió desde 2020 su negocio hacia entregas de supermercados y otros comercios, mientras Instacart expandió sus servicios más allá de la compra de víveres.
En 2025, Instacart reportó ingresos de USD 3.700 millones y DoorDash, de USD 13.700 millones. Tony Xu, cofundador y director ejecutivo de DoorDash, describió en una llamada de resultados de agosto la comida como la parte de más rápido crecimiento de su negocio de mercado.
La discusión también se enlaza con la Sección 8 de la Clayton Act, ley federal de 1914 que busca impedir que una misma persona integre los consejos de empresas competidoras cuando se cumplen ciertos umbrales. El texto legal define “persona” de forma amplia, pero su aplicación a firmas de inversión y a socios que ocupan puestos en consejos rivales sigue siendo discutida por expertos.
Un estudio citado en la cobertura identificó 1.777 situaciones en las que una misma persona integraba los consejos de dos competidores directos y 4.632 entrelazamientos a nivel de inversionista, además de concluir que el 65% de quienes se sentaban en consejos de competidores eran líderes de firmas de capital privado, capital de riesgo u otros fondos. Para los autores, el riesgo no depende solo de acuerdos abiertos entre rivales, sino también de la influencia que puede ejercer un mismo fondo sobre empresas que compiten entre sí.
En ese contexto, el caso DoorDash-Instacart quedó como una prueba visible de un problema más amplio: la expansión de los fondos de inversión dentro de juntas directivas de compañías que, con el tiempo, terminan compitiendo en el mismo mercado.
El acuerdo dejó preguntas abiertas para los reguladores
La revisión del Departamento de Justicia sobre Andreessen Horowitz, centrada en empresas de inteligencia artificial que compiten, muestra que el escrutinio sobre entrelazamientos en consejos no se limita a este caso. Según la cobertura, ese examen involucra a dos socios distintos de una misma firma en consejos de compañías rivales y plantea el mismo dilema legal sobre el alcance de la Clayton Act.
Los especialistas citados en la nota sostienen que la ley busca prevenir riesgos de coordinación antes de que se materialicen. Bajo esa lectura, un director con vínculos en empresas competidoras puede influir en decisiones sobre mercados, productos o intensidad competitiva, aun sin intercambio directo de mensajes entre rivales.
Por ahora, DoorDash, Instacart y Sequoia no respondieron a las solicitudes de comentario mencionadas en la cobertura. El caso avanza mientras se espera la revisión regulatoria y el voto de los accionistas.
Contenido redactado con asistencia de un LLM.